Tienes tres números que no coinciden: el del historial de la venta, el de la pantalla de confirmación del retiro y el que finalmente apareció en tu banco. Para saber qué te cobraron por el camino hay que ponerlos en fila. Al importe real de la venta se le resta la comisión de trading que todavía no esté descontada; después, la comisión del retiro en moneda fiat; y si el dinero pasó por un banco intermediario o por una conversión de moneda, se revisa también ese tramo. La comisión de red solo entra en la cuenta si en algún momento moviste las monedas por la blockchain.
El spread incluido en la cotización cambia cuánto obtienes al vender, pero no siempre figura como «comisión». Si ya calculaste el ingreso con el precio al que realmente se ejecutó la venta, no lo descuentes otra vez. Lo que sigue parte de un dinero que ya llegó y va hacia atrás; no da tarifas generales ni toma el valor estimado de tu saldo como si fuera lo que te correspondía cobrar.
Cómo cruzar la venta, el retiro y el ingreso en el banco
Primero, el camino que tomaste. Si vendiste dentro de la plataforma a cambio de moneda fiat y después pediste un retiro bancario, vas a tener dos registros: la venta y el retiro. Si vendiste en P2P, el comprador te transfiere directo a tu cuenta, y esa transferencia es el cobro de la orden: no hay una «comisión de retiro fiat» que agregar porque ese retiro no existió. Las diferencias entre una forma de vender y otra están en cómo vender bitcoin: tres formas y qué cuesta cada una.
En el primer caso, abre el detalle de la operación y anota la cantidad vendida, el precio de cada ejecución, el total, la comisión y en qué activo se cobró. Una orden puede llenarse en varias partes; suma esas partes en vez de multiplicar la cantidad por el precio que veías al enviar la orden. Fíjate también si el total que muestra el detalle es antes o después de la comisión, porque de eso depende si en la línea siguiente todavía hay algo que restar.
Después, el registro del retiro: cuánto pediste, cuánto salió de tu saldo, qué comisión figura aparte y cuánto se estimó enviar. Y al final, en el banco, el movimiento que corresponde a ese retiro: monto en la moneda original, moneda en la que se acreditó, cargos y número de referencia. Restar el saldo de antes y el de después no sirve, porque cualquier otro pago o cobro de esos días se mete en la cuenta.
No restes cifras que están en unidades distintas. Los USDT que recibiste al vender no son los dólares de tu banco, y un retiro en dólares no se le resta a un ingreso en pesos. Ubica en qué paso ocurrió la conversión y usa el monto y el tipo de cambio que quedaron registrados en ese paso. Lo que no tenga registro se deja en blanco: la cotización que encuentres hoy en internet no es el tipo de cambio que te aplicaron.
Cuando la comisión se cobra en otro activo, anótala en una línea aparte. Por ejemplo, todo el ingreso de la venta queda en tu saldo fiat y la comisión de trading se descuenta en un token: ese costo existe, pero no achica lo que llega al banco en esta operación. Si estás comparando el costo total, indica a qué precio y en qué momento pasaste ese token a moneda fiat. Si solo estás cuadrando el monto bancario, sigue el orden real de los descuentos.
¿El spread se descuenta otra vez?
«Sin comisión» y «al precio de referencia que estás viendo» no significan lo mismo. En la compra y venta simple de Coinbase, por ejemplo, su página de precios y comisiones (en inglés) explica que la cotización incluye un spread, que puede verse en la pantalla de vista previa de la orden, y que después de operar las comisiones aparecen en el historial y en los recibos; la misma página aclara que no todas las regiones tienen las mismas comisiones (revisada en 2026-10). Aquí se cita el mecanismo de la cotización, no una tarifa: no sirve para deducir lo que cobra otra plataforma ni lo que te cobran a ti.
Supón que con un precio de referencia calculabas vender por 1.000 unidades de tu moneda y la cotización real te da 990. La diferencia es 10, pero si sigues la cuenta del retiro desde 990, esos 10 ya no se restan. Solo si la cotización detalla además una comisión de trading aparte, esa comisión se trata según lo que diga el comprobante.
Hay otra diferencia que nace durante la ejecución: el precio que esperabas al enviar la orden y el precio al que realmente se cerró. Puede deberse a que el mercado se movió o a cuánto había disponible para comprar en ese momento, y no se resuelve llamando «comisión de la plataforma» a todo lo que falta. Para cuadrar, usa el detalle de las ejecuciones. Para comparar cotizaciones, fija el mismo momento, la misma cantidad vendida y la misma moneda de cobro; dos capturas tomadas con un día de distancia miden sobre todo cuánto se movió el precio.
En P2P la cotización también se mira en la orden concreta: qué activo vendiste, cuánto y cuánto tenía que pagarte el comprador. Si al banco llegó menos, «será el spread» no es una explicación, porque el monto de la orden ya estaba calculado con el precio acordado. Cómo revisar ese cobro está en confirmar el pago antes de liberar en P2P.
Ya pagué la comisión de retiro: ¿por qué llega menos?
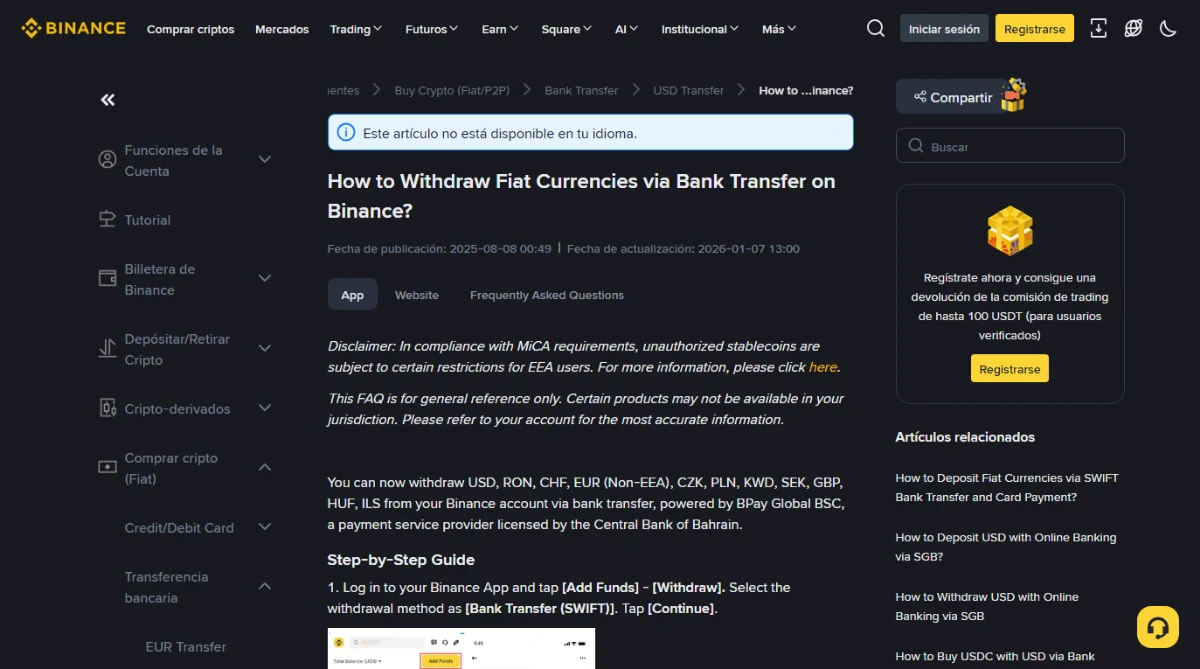
La comisión que muestra la plataforma no tiene por qué cubrir todo lo que se descuenta mientras el dinero viaja entre bancos. La guía de Binance para retirar moneda fiat por transferencia bancaria lo dice en su sección de preguntas frecuentes: además de la comisión fija de retiro, los bancos intermediarios pueden cobrar cargos propios que no son de Binance, y el banco intermediario o el tuyo pueden convertir los dólares a tu moneda local por el camino. En los dos casos remite a consultarlo con tu banco. Que la plataforma muestre el retiro como completado no garantiza que llegue el mismo monto en la misma moneda (revisada en 2026-10).
Antes de usarla para revisar tu caso, lee a quién se aplica y compárala con los métodos de retiro que tu cuenta ofrece de verdad. Describe un servicio de transferencia bancaria concreto, no una vía que funcione con cualquier banco de cualquier país. Un detalle que se nota apenas se abre: desde el centro de ayuda en español, la página aparece en inglés con el aviso «Este artículo no está disponible en tu idioma».
2026-10
Con el comprobante del banco en la mano, pregunta cuatro cosas por separado: cuánto recibió el banco en la moneda original, si hubo conversión, cuánto quedó después de convertir y si te cobró algo por recibir la transferencia. Si de momento el banco solo puede darte el monto acreditado, marca esa parte como «cargo pendiente de confirmar» y no le pongas tú el nombre de comisión del intermediario.
Una transferencia local puede tener otros conceptos de cobro, y en un envío entre monedas la conversión no siempre ocurre en el último banco. La cuenta se hace con los comprobantes de tu operación, no extendiendo a todos los retiros lo que cuesta una ruta internacional en particular. Si el dinero todavía no llegó o no tienes el comprobante final, mira primero en cuánto tarda un retiro en llegar al banco en qué tramo está.
Si mueves la cripto antes de vender, ¿dónde va la comisión de red?
Si las monedas ya estaban en la plataforma donde las vendiste y retiraste, no hubo movimiento en la blockchain y no hay comisión de red que sumar. Si primero las trajiste desde una billetera o desde otro exchange, ese envío es el primer comprobante de la fila.
La guía de Binance para retirar criptomonedas ofrece dos formas de escribir el monto. Con «Monto a recibir» pones lo que tiene que llegarle al destinatario y la comisión de red se suma al total del retiro. Con «Monto a retirar» pones el total y la comisión se descuenta de ahí, así que al otro lado llega el resto (revisada en 2026-10). El mismo número escrito en un campo o en el otro no significa lo mismo: primero fíjate si es lo que sale de tu saldo o lo que recibe el destino.
Si la cantidad que llegó ya tiene descontada la comisión de envío, la venta se calcula con esa cantidad. Si la comisión se pagó en otra moneda, anótala como un gasto aparte. Y no copies como tu comisión la cifra total que muestra el explorador de bloques para esa transacción: cuando la plataforma agrupa varios envíos en uno, las dos cosas pueden no coincidir. La página de Coinbase citada más arriba lo dice también: la comisión de red que te cobran es una estimación, y la que la plataforma termina pagando en la cadena puede ser otra.
Elegir la red más barata tampoco es el criterio. La misma guía de Binance lo dice sin rodeos: no selecciones la opción con la comisión más baja, sino la que admita la plataforma que recibe. Sin una red y un activo compatibles en las dos puntas, el ahorro no te sirve de nada porque las monedas no llegan. La revisión de dirección y red está en pasar cripto del exchange a tu billetera; aquí solo interesa anotar el gasto adicional que efectivamente hubo.
Un ejemplo con números de principio a fin
Todos los números de esta sección son supuestos y solo sirven para mostrar la cuenta: no son cotizaciones, tarifas ni vías disponibles de ninguna plataforma. Supón que vendes monedas que ya estaban en la plataforma, sin ningún envío por blockchain. La venta da 1.000 dólares; la comisión de trading, 2 dólares, se descuenta de ese ingreso; retiras todo el saldo y el retiro cobra 5 dólares. El banco acredita en dólares, descuenta 3 y te quedan 990.
- Saldo disponible para retirar después de la venta: 1.000 − 2 = 998 dólares.
- Monto que envía la plataforma: 998 − 5 = 993 dólares.
- Monto acreditado por el banco: 993 − 3 = 990 dólares.
Los tres cargos detallados suman 10 dólares, es decir, el 1 % del ingreso real de la venta. Ese porcentaje se llama, con precisión, «cargos detallados sobre el ingreso de la venta». No mide cuánto se alejó el precio de ejecución de un precio de referencia, y tampoco dice nada de si ganaste o perdiste desde que compraste.
Agreguemos que, en ese mismo momento y para la misma cantidad, el valor de referencia era 1.010 dólares. Entre ese valor y lo acreditado hay 20 dólares: 10 son la distancia entre la referencia y lo que realmente obtuviste al vender, y los otros 10 son los cargos confirmados. Los primeros 10 ya están dentro de los 1.000 de la venta. Si empiezas a restar desde 1.000, no se tocan; solo hay que explicarlos si la comparación arranca en 1.010.
Si el banco acredita en otra moneda, el último paso de la lista deja de valer. Hace falta enlazar el monto que se convirtió, el resultado real de la conversión y los cargos posteriores; un tipo de cambio suelto, sin saber sobre qué monto se aplicó, no alcanza para cerrar la cuenta. Un cargo bancario sin confirmar se queda en blanco hasta que llegue el dinero; desconocido no es lo mismo que gratis.
Las cuentas no cierran: qué tramo llevar a soporte
«¿Por qué me cobraron tanto?» es la pregunta menos útil. Sirve más señalar exactamente qué par de montos vecinos no enlaza. Si la diferencia está entre el total de la venta y tu saldo en la plataforma, pregúntale a la plataforma con el número de la operación y el activo en que se cobró la comisión. Si está entre lo que salió de tu saldo y lo que se envió, pregunta por la comisión del canal con el número del retiro. Y si está entre lo enviado y lo acreditado, pídele al banco el detalle de cargos o de conversión de esa transferencia; si hace falta, lleva después esa información a la plataforma para que la revise.
Todo esto se envía solo por los canales oficiales de soporte de la plataforma o del banco. Guarda los archivos originales completos y, al enviarlos, comparte los datos que te pidan y tapa los movimientos que no vienen al caso o el número completo de tarjeta. Para revisar una cuenta nadie necesita tu contraseña, un código de verificación ni tu frase de recuperación.
Cuando los montos cierren, arma una carpeta ordenada por fecha: el detalle de la venta, el envío por blockchain si lo hubo, el comprobante del retiro y el movimiento del banco con el detalle de la conversión. La próxima vez que quieras comparar cuánto te cuesta sacar el dinero, vas a comparar resultados reales del mismo camino, no dos botones que dicen «comisión» cada uno a su manera.
Dos montos que conviene no mezclar
Me llegó menos de lo que pagué al comprar. ¿Toda esa diferencia son comisiones?
No. Entre la compra y la venta pesan la variación del precio, el resultado de cada conversión y las comisiones. Cuadra primero el tramo que va de la venta al ingreso en el banco y compara aparte con lo que pagaste al comprar; una pérdida de mientras tenías las monedas no es un costo del retiro.
Todavía no sé si el banco cobró algo. ¿Anoto como final el monto que mostró la plataforma?
No. Anota el monto estimado de la plataforma como estimado y completa el final cuando el dinero aparezca en tu cuenta. Si el cargo de un banco intermediario o la conversión de moneda siguen sin confirmar, déjalos marcados como pendientes en lugar de ponerlos en cero.
Las tres páginas oficiales citadas se revisaron en 2026-10. Lo que te cobraron a ti lo prueban los registros de tu propia operación. Si encontraste un error, escribe a 104nbnb@exitknot.com.